Le premier réflexe est simple : raccrochez. Même si le numéro affiché ressemble à celui de votre banque, même si votre interlocuteur connaît votre nom ou vos coordonnées, ne communiquez aucun code et ne validez rien dans votre application. Reprenez ensuite contact avec votre banque par un canal que vous avez choisi vous-même.
Vous venez de donner un code ou de valider une opération ?
Appelez immédiatement votre banque ou son service d'opposition. Demandez le blocage des moyens de paiement concernés, la sécurisation de l'accès en ligne et, si un virement est parti, une tentative de rappel des fonds. N'attendez pas de déposer plainte pour prévenir la banque.
À retenir
- Un vrai conseiller ne vous demande pas votre mot de passe, un code reçu par SMS, le code secret de votre carte ou la validation d'une opération destinée à « annuler une fraude ».
- Le numéro affiché à l'écran peut être usurpé : il ne prouve pas que l'appel vient réellement de votre banque.
- En cas de doute ou de fraude, contactez sans délai votre banque, conservez les preuves, contestez les opérations et effectuez le signalement adapté.
Comment fonctionne l'arnaque au faux conseiller bancaire ?
L'escroc se présente comme votre conseiller, le service sécurité ou le service antifraude de votre banque. Il annonce une opération suspecte, souvent avec un ton alarmant : achat inhabituel, virement imminent, carte piratée ou tentative de connexion depuis l'étranger.
Pour paraître crédible, il peut connaître votre nom, votre adresse, votre banque, une partie de votre numéro de carte ou même le nom de votre véritable conseiller. Ces informations peuvent provenir d'un précédent hameçonnage, d'un compte piraté ou d'une fuite de données.
L'objectif reste le même : vous faire communiquer un code ou vous pousser à confirmer vous-même une opération. Le fraudeur prétend que cette validation va bloquer ou annuler la fraude. En réalité, elle peut autoriser un paiement, ajouter un bénéficiaire ou déclencher un virement.
Les autorités parlent aussi de vishing, c'est-à-dire de hameçonnage par téléphone. Le fraudeur peut pratiquer le spoofing : le numéro de votre banque s'affiche alors qu'il appelle depuis une autre ligne. C'est pourquoi le numéro affiché ne doit jamais être considéré comme une preuve.
Les signes qui doivent immédiatement vous alerter
Un seul de ces signes suffit pour interrompre la conversation et effectuer vos propres vérifications.
| Situation | Pourquoi c'est suspect | Votre réaction |
|---|---|---|
| « Il faut agir dans les deux minutes » | L'urgence vous empêche de réfléchir ou de demander de l'aide. | Raccrochez et rappelez votre banque. |
| Demande d'un code reçu par SMS | Ce code peut autoriser une connexion ou un paiement. | Ne le dictez jamais. |
| Validation dans l'application bancaire | Vous pourriez confirmer l'opération du fraudeur. | Refusez toute opération que vous n'avez pas créée. |
| Virement vers un « compte sécurisé » | Une banque ne protège pas votre argent en le transférant vers un compte inconnu. | N'effectuez aucun virement. |
| Coursier envoyé pour récupérer la carte | La carte et son code peuvent ensuite être utilisés pour des retraits. | Ne remettez la carte à personne et faites opposition. |
| Installation d'une application d'assistance | Elle peut donner à l'escroc le contrôle de l'écran ou de l'appareil. | N'installez rien à sa demande. |
Le bon réflexe n'est pas de continuer l'appel pour « vérifier ». Raccrochez, puis contactez votre banque par l'application officielle, le numéro inscrit au dos de la carte ou le numéro trouvé sur son site saisi manuellement.
Que faire pendant l'appel d'un prétendu conseiller ?
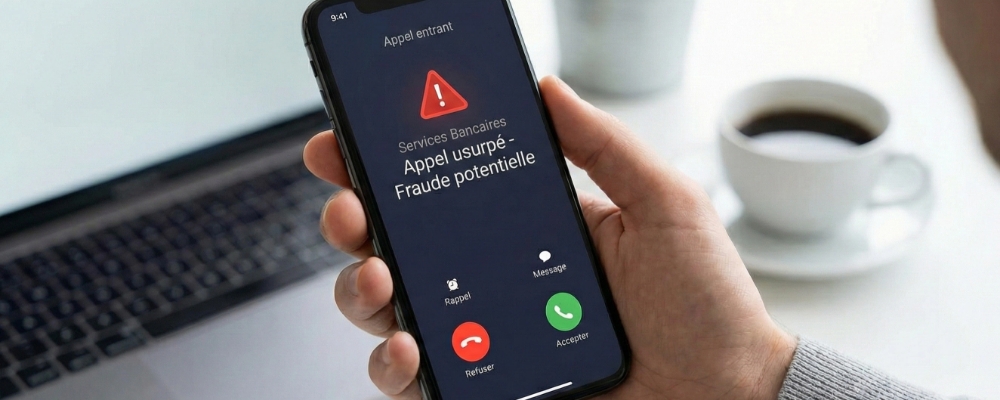
- Ne donnez aucune information supplémentaire. Ni identifiant, ni mot de passe, ni numéro complet de carte, ni cryptogramme, ni code reçu par SMS.
- Ne validez rien. Une demande affichée dans votre application bancaire peut avoir été initiée par l'escroc.
- Raccrochez sans négocier. Vous n'avez pas besoin de convaincre votre interlocuteur ou de lui expliquer votre doute.
- Appelez immédiatement votre banque vous-même. Utilisez uniquement un numéro officiel déjà en votre possession.
- Vérifiez vos comptes. Contrôlez les paiements, virements, bénéficiaires récemment ajoutés et appareils autorisés.
- Demandez de l'aide si vous êtes sous pression. Un proche peut rester avec vous pendant l'appel à la banque et vous aider à noter les démarches.
Ne rappelez pas le numéro donné dans le SMS ou par l'appelant
Un message frauduleux peut contenir un faux numéro d'opposition. Tapez vous-même l'adresse du site de votre banque, utilisez son application officielle ou le numéro imprimé sur la carte.
Que faire si vous avez donné un code, validé un paiement ou effectué un virement ?
Agissez dans cet ordre. Plus la banque est prévenue tôt, plus elle peut tenter de bloquer les opérations suivantes ou de récupérer un virement déjà émis.
1. Appelez la banque immédiatement
- Demandez la mise en opposition de la carte si ses données ont été révélées ou utilisées.
- Faites suspendre l'accès à la banque en ligne si l'escroc a obtenu vos identifiants ou a pu se connecter.
- Demandez à la banque de déconnecter ou supprimer les appareils autorisés, les bénéficiaires et les moyens de validation ajoutés sans votre accord.
- Identifiez chaque paiement ou virement contesté.
- Pour un virement, demandez immédiatement une procédure de rappel des fonds, parfois appelée « recall ». Son succès n'est pas garanti, mais la rapidité est essentielle.
Si vous ne parvenez pas à joindre votre banque pour une carte, le serveur interbancaire d'opposition est accessible au 0 892 705 705, 24 h/24 et 7 j/7. Il s'agit d'un numéro surtaxé ; privilégiez le numéro d'opposition propre à votre banque lorsqu'il est disponible.
2. Conservez toutes les preuves
- numéro affiché, date et heure de l'appel ;
- SMS, courriels et messages reçus ;
- captures d'écran des demandes de validation ;
- libellés, montants et bénéficiaires des opérations ;
- numéro d'opposition et échanges écrits avec la banque ;
- nom de l'application installée, le cas échéant.
Ne supprimez pas les messages avant de les avoir sauvegardés. Ils peuvent aider la banque et les enquêteurs à comprendre la manipulation.
3. Signalez les faits et déposez plainte
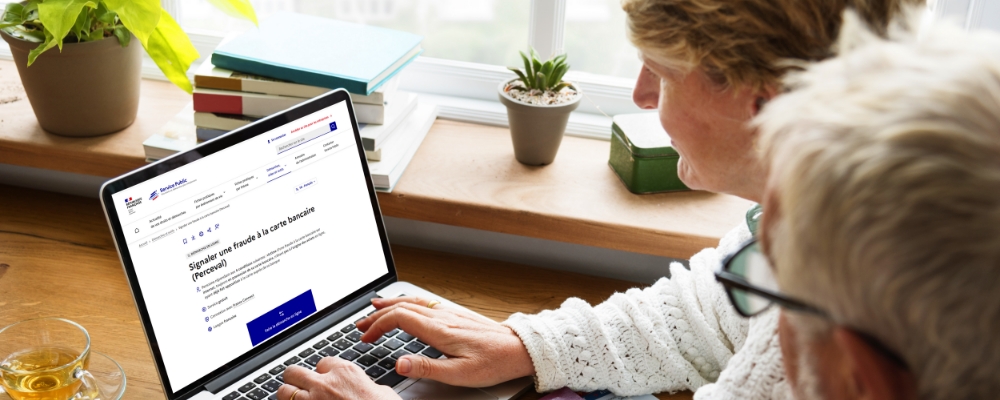
Pour une utilisation frauduleuse de la carte alors que vous êtes toujours en possession de celle-ci, vous pouvez utiliser Perceval, après avoir fait opposition. Perceval permet de signaler une fraude à la carte bancaire à la gendarmerie ; selon la situation, un dépôt de plainte distinct peut également être nécessaire ou utile.
Pour une escroquerie commise en ligne, le service THESEE vous indique si une plainte en ligne est possible. Vous pouvez aussi déposer plainte dans un commissariat ou une brigade de gendarmerie, utiliser la plainte en ligne lorsque les conditions sont réunies, ou écrire au procureur de la République.
Si vous hésitez sur la démarche adaptée, le service officiel 17Cyber propose un diagnostic et une assistance en ligne pour les victimes de cybermalveillance.
| Ce qui s'est passé | Action bancaire prioritaire | Suite utile |
|---|---|---|
| Code communiqué, aucun débit visible | Faire sécuriser les accès et annuler les validations en cours. | Surveiller le compte et changer les accès depuis un appareil sûr. |
| Paiement par carte inconnu | Opposition et contestation écrite. | Signalement Perceval et plainte si nécessaire. |
| Virement frauduleux | Demander sans délai le rappel des fonds et contester. | Plainte en ligne ou auprès de la police ou de la gendarmerie. |
| Application de contrôle à distance installée | Prévenir la banque et bloquer les accès. | Déconnecter l'appareil du réseau et demander une assistance 17Cyber depuis un autre appareil. |
| Carte remise à un coursier | Faire opposition immédiatement. | Déposer plainte et surveiller retraits et paiements. |
La banque doit-elle rembourser après une arnaque au faux conseiller ?
Il n'existe pas une réponse automatique identique pour toutes les situations. La qualification de l'opération est déterminante : paiement réellement non autorisé, opération validée sous l'effet de la tromperie, virement exécuté par la victime, utilisation ou non d'une validation de sécurité renforcée, par exemple un code confirmé dans l'application.
Pour une opération de paiement non autorisée signalée dans les conditions légales, l'article L133-18 du Code monétaire et financier prévoit un remboursement immédiat et au plus tard à la fin du premier jour ouvrable suivant, sauf notamment si la banque a de bonnes raisons de soupçonner une fraude de l'utilisateur et suit la procédure prévue.
L'article L133-19 IV prévoit cependant que le payeur peut supporter les pertes si elles résultent d'un agissement frauduleux de sa part ou s'il n'a pas respecté, intentionnellement ou par négligence grave, ses obligations de sécurité et d'alerte.
L'article L133-23 complète ce cadre : le simple enregistrement de l'utilisation d'un moyen de paiement ne suffit pas nécessairement à prouver que l'opération a été autorisée ou que le client a commis une négligence grave. Il appartient à la banque d'apporter les éléments permettant de prouver la fraude ou la négligence grave invoquée.
Lorsqu'une personne a elle-même validé une opération après avoir été manipulée, le litige peut être plus complexe. La banque peut invoquer une négligence grave, mais elle doit motiver sa décision et apporter des éléments. Dans tous les cas, contestez rapidement chaque opération par écrit et décrivez précisément le scénario : numéro usurpé, informations connues de l'escroc, messages reçus, pression exercée et validations demandées.
En cas de refus de remboursement
Demandez une réponse écrite et les raisons précises du refus. Adressez ensuite une réclamation au service réclamations de la banque. Si le désaccord persiste, vous pouvez saisir gratuitement le médiateur bancaire dont les coordonnées figurent sur le site ou les documents de votre établissement.
Un délai maximal de contestation ne doit jamais être compris comme un délai d'attente : signalez les opérations sans tarder. Selon Service-Public.fr, un dépôt de plainte ne peut pas être exigé comme préalable à l'analyse de la demande de remboursement, même si son récépissé reste utile au dossier.
Comment sécuriser vos comptes et vos appareils après l'arnaque ?
- Changez d'abord le mot de passe de votre messagerie, depuis un appareil de confiance. La boîte mail peut servir à réinitialiser d'autres comptes.
- Changez ensuite le mot de passe bancaire si votre établissement vous le demande, puis les mots de passe réutilisés sur d'autres services.
- Activez la double authentification lorsqu'elle est proposée.
- Vérifiez les numéros de téléphone, adresses email et appareils associés à vos comptes.
- Si une application de contrôle à distance a été installée, cessez d'utiliser l'appareil pour vos opérations sensibles et demandez une assistance avant de vous reconnecter.
- Surveillez vos comptes pendant plusieurs semaines : petits débits, nouveaux bénéficiaires, courriels de réinitialisation ou appels de prétendus services de récupération.
Prévenez également vos proches. Les escrocs peuvent rappeler en prétendant être la police, la banque ou un service chargé de récupérer l'argent perdu. Aucun organisme sérieux ne garantit la récupération des fonds contre un paiement préalable.
La même vigilance vaut pour vos achats : avant de communiquer votre carte à une boutique inconnue, passez en revue nos 12 vérifications pour savoir si un site marchand est fiable. Et pour vos démarches administratives, apprenez à repérer les fausses pages de connexion dans notre guide FranceConnect.
Vos questions, nos réponses
Un vrai conseiller bancaire peut-il m'appeler ?
Oui, votre banque peut vous appeler. Mais le numéro affiché ne suffit pas à authentifier l'interlocuteur. Si l'appel concerne une opération urgente ou exige un code, raccrochez et rappelez vous-même votre banque avec un numéro officiel.
J'ai donné un code, mais aucune opération n'apparaît : que faire ?
Contactez immédiatement la banque. Un code peut avoir permis une connexion, l'ajout d'un bénéficiaire ou une opération encore invisible. Demandez la sécurisation des accès et surveillez les mouvements du compte.
Dois-je faire opposition à ma carte après un simple appel suspect ?
Si vous n'avez communiqué aucune donnée et n'avez rien validé, contactez votre banque pour lui signaler l'appel et suivre ses consignes. Si les données de la carte ont été révélées, si la carte a été remise à quelqu'un ou si un paiement apparaît, faites opposition sans délai.
La banque peut-elle refuser de me rembourser parce que j'ai validé dans l'application ?
Elle peut contester la demande selon les circonstances, notamment en invoquant une négligence grave. Toutefois, elle doit motiver son refus et apporter des éléments. Contestez par écrit, conservez toutes les preuves de la manipulation et saisissez le service réclamations puis le médiateur bancaire si nécessaire.
Faut-il porter plainte avant de contacter la banque ?
Non. La priorité est d'alerter immédiatement la banque, de bloquer les accès et de contester les opérations. Le dépôt de plainte ou le signalement vient ensuite et peut compléter le dossier.
Sources : Cybermalveillance.gouv.fr, ABE Infoservice, Service-Public.fr, Économie.gouv.fr et Légifrance. Informations vérifiées le 26/08/2026.
Les offres du moment
 5€

 +4% cashback
 20%
 +3% cashback
 Bon plan
 +4,5% cashback